ECONOMIA
21/10/2026
Riesgo país en el sube y baja: la volatilidad global sacudió a los bonos argentinos
Fuente: Netfan Servicios
Tras una apertura bajista por el contagio de la volatilidad global, los títulos argentinos recuperaron parte de las pérdidas. El riesgo país superó los 700 puntos durante la rueda de ayer, mientras el mercado sigue atento a factores externos y a las dudas locales sobre deuda, reservas y financiamiento
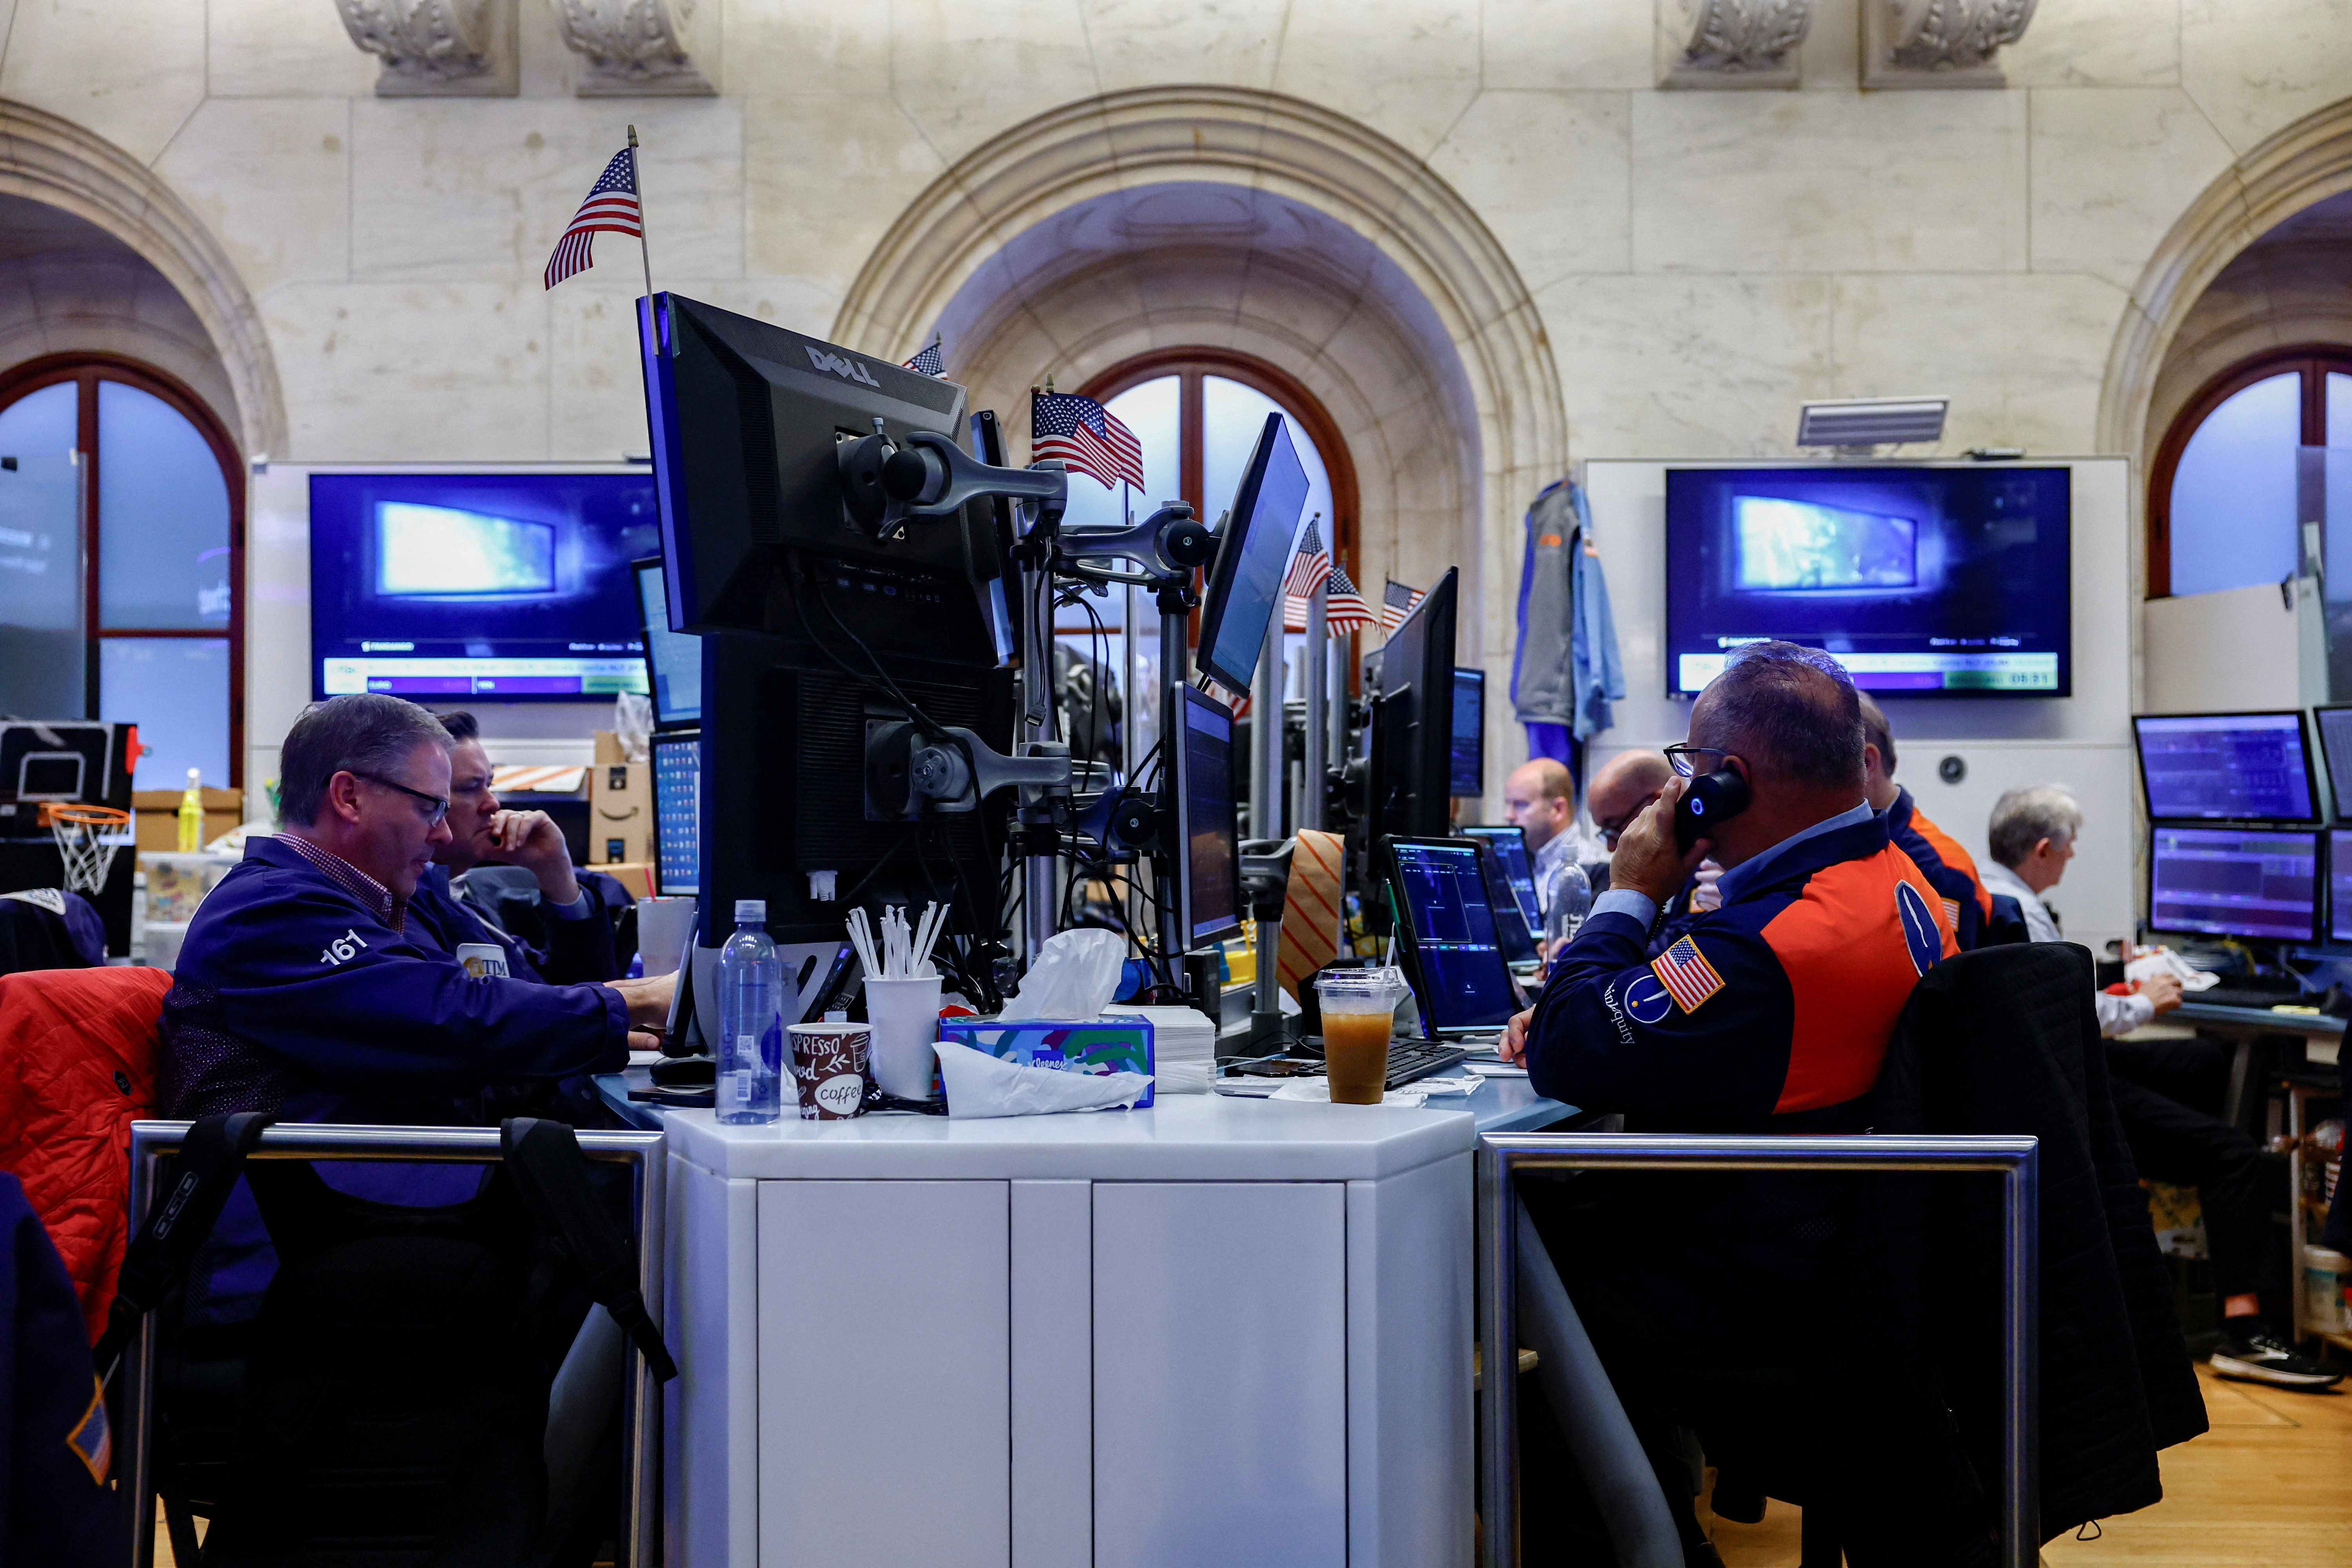
El rebote de los bonos argentinos en la segunda parte de la rueda no alcanzó para despejar la señal de alerta que dejó el mercado: el riesgo país cerró en 672 puntos básicos, luego de haber superado los 700 durante la jornada, en un contexto de alta volatilidad internacional y persistentes dudas sobre las necesidades de financiamiento de la Argentina. Los títulos públicos llegaron a caer hasta 1,4% en las primeras operaciones, pero recuperaron terreno a medida que mejoró el clima en los mercados.
La presión inicial respondió a un episodio global. Operadores consultados por el mercado señalaron que las dudas sobre la capacidad de algunas empresas vinculadas a la inteligencia artificial para afrontar sus compromisos de deuda dispararon la demanda de CDS, los seguros contra un eventual incumplimiento. La tensión se trasladó desde el crédito corporativo hacia la deuda soberana y arrastró a los bonos de países emergentes en la apertura.
Con el avance de la rueda, los inversores separaron los riesgos de compañías puntuales de la evolución del resto de los activos financieros. Esa distinción habilitó una mejora de los precios de los títulos argentinos, aunque el cierre del indicador de riesgo por encima del nivel de la rueda previa mantuvo en primer plano las dudas sobre el acceso futuro al financiamiento externo.
La mejora fue más visible en los vencimientos medios y largos. El Global 2041 subió 0,94%, mientras que el Global 2035 ganó 0,42%. Entre los bonos bajo legislación argentina, el Bonar 2029 avanzó 0,70% y el AL41, 0,71%. Las canastas agregadas de deuda bajo ley de Nueva York y ley argentina cerraron con alzas de 0,30% y 0,23%, respectivamente.
La excepción estuvo en la parte más cercana de la curva. El Global 2029 cayó 0,55% y su diferencial de tasa frente a los bonos del Tesoro de Estados Unidos se amplió 41 puntos básicos. El Global 2030 también terminó levemente en baja. La diferencia entre los tramos refleja que, aun después del rebote, el mercado conserva una cautela mayor frente a los pagos más próximos.
Belisario Álvarez de Toledo, de Grit, ubicó el movimiento en dos etapas. Según explicó, la primera fue una baja generalizada de los bonos a partir de la suba de las tasas de los títulos del Tesoro estadounidense, sin que necesariamente aumentaran los diferenciales de riesgo. Luego, una vez que esa curva se estabilizó, los inversores empezaron a revisar los precios relativos de los mercados emergentes y a exigir primas más altas.
"En esta última etapa de ampliación de spreads nos movimos con el resto del pelotón", sostuvo Álvarez de Toledo. El analista remarcó, sin embargo, que la Argentina es uno de los mercados más expuestos cuando se encarece o se restringe el crédito externo, debido a sus reservas y a su perfil de deuda.
El componente externo explica parte de la jornada, pero no alcanza para describir la trayectoria de la deuda argentina en los últimos meses. La última serie histórica disponible, con datos hasta el 16 de octubre, mostraba que el riesgo país había pasado de 404 puntos el 10 de julio a 648 puntos, una suba de 244 puntos, equivalente a 60,4%. El cierre de ayer en 672 puntos lo dejó todavía más arriba.
En el mismo período, la distancia con los pares regionales se amplió. Al 16 de octubre, Bolivia registraba 485 puntos, Ecuador 536, Colombia 220, Brasil 167, Chile 96 y Uruguay 78. El spread argentino equivalía a más de tres veces el indicador latinoamericano, que se ubicaba en 193 puntos en esa última medición comparable.
La consultora Outlier sostuvo que los bonos argentinos tuvieron el peor desempeño entre los mercados emergentes en el último tramo. Esa diferencia ayuda a explicar por qué un episodio de aversión global al riesgo tiene una repercusión más intensa sobre los activos locales: el shock externo encuentra a la Argentina con una prima de riesgo ya elevada.
Gabriel Caamaño señaló que las dudas de los inversores incluyen el escenario político, una recuperación económica menos dinámica que la esperada, la acumulación de reservas y la capacidad de refinanciar deuda. "Todos, los locales y los externos están reduciendo posición en activos argentinos", afirmó el economista.
El punto más sensible está en el calendario financiero. En enero de 2027 vencen cerca de USD 4.500 millones de Bonares y Globales, y existe un monto similar de pagos en julio. Los depósitos del Tesoro en moneda extranjera se ubicaron en torno a USD 980 millones, por debajo de los USD 1.000 millones, mientras el Gobierno busca sostener la acumulación de divisas y recuperar el acceso al crédito.
La cuestión que excede a los pagos de 2027 es cómo se financiarán los compromisos de 2028 si el país no logra regresar a los mercados internacionales. Distintas estimaciones privadas ubican esos vencimientos cerca de USD 30.000 millones, entre deuda local y externa. Los inversores miran, además, la evolución electoral del próximo año y la continuidad del respaldo financiero de Estados Unidos.
Caamaño resumió ese factor con una referencia al secretario del Tesoro estadounidense, Scott Bessent: "El blindaje es Bessent". El economista advirtió que el mercado sigue de cerca la permanencia de ese apoyo, aun cuando aclaró que ese escenario no implica por sí mismo una crisis financiera en 2027.
La rueda dejó así dos señales simultáneas. Los bonos pudieron recuperarse de la venta inicial cuando cedió la tensión global, pero la persistencia de un riesgo país elevado muestra que la discusión sobre reservas, vencimientos y acceso al financiamiento seguirá condicionando la cotización de la deuda argentina.
Fuente: Netfan Servicios